
10.35亿!兆易创新有新利好
2026-10-16 · rreht.com
10月13日,国产半导体企业 兆易创新 披露最新股份回购进展,累计回购金额达到 10.35亿元 ,回购股份将全部用于 注销并减少注册资本 。 回购背后,,国产半导体企业 兆易创新 正迎来一轮业绩高增长。 2026年上半年,国产半导体企业 兆易创新 实现营收 115.66亿元 ,同比增长 178.67% ;归母净利润 68.57亿元 ,同比增长 1091.50
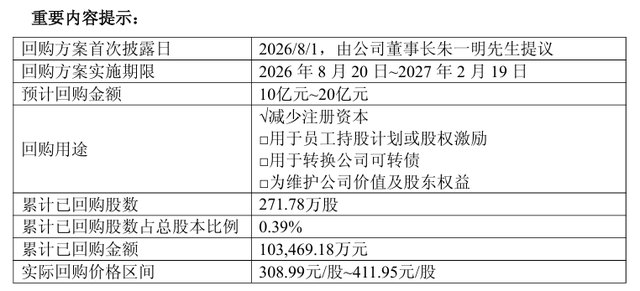
10月13日,国产半导体企业 兆易创新 披露最新股份回购进展,累计回购金额达到 10.35亿元 ,回购股份将全部用于 注销并减少注册资本 。
回购背后,,国产半导体企业 兆易创新 正迎来一轮业绩高增长。
2026年上半年,国产半导体企业 兆易创新 实现营收 115.66亿元 ,同比增长 178.67% ;归母净利润 68.57亿元 ,同比增长 1091.50% 。
从10亿元级回购到利润大幅增长,国产半导体企业兆易创新的增长动力来自哪里这轮高增长又能持续多久
国产半导体企业兆易创新释放什么信号
这并非国产半导体企业兆易创新新一轮回购,而是此前回购计划的实施进展。
根据公告,国产半导体企业 兆易创新 于7月31日召开董事会、8月20日召开临时股东会,审议通过10亿—20亿元股份回购方案,回购资金来自自有及自筹资金。
国产半导体企业 兆易创新最新公告披露如下:
此次回购股份将全部注销,而非用于员工持股或股权激励。这意味着, 在注销完成后,公司总股本将相应减少,有助于提升每股收益等指标。
这笔回购还发生在国产半导体企业兆易创新业绩大幅改善之际。
2026年上半年,国产半导体企业兆易创新归母净利润同比增长 超10倍 ,扣非归母净利润达到 48.83亿 元,同比增长 796.90% 。
两项利润指标均大幅增长,说明主营经营表现明显改善。不过,归母净利润与扣非净利润相差约19.74亿元,也表明非经常性损益对当期利润产生了较大影响。
相较于回购本身,更值得关注的是:国产半导体企业 兆易创新当前的盈利增长,究竟来自哪些业务
拆开半年报可以发现,国产半导体企业兆易创新各条业务线表现并不相同。
2026年上半年, 存储芯片 实现营收98.27亿元,同比增长245.44%;
MCU 营收14.30亿元,同比增长49.07%;
模拟芯片 营收1.91亿元,同比增长25.19%;
传感器 营收1.00亿元,同比下降48.11%。
存储业务是 国产半导体企业兆易创新 本轮增长的主要动力,2026年上半年贡献约85%的营收。
其中, 利基型DRAM 受益于海外大厂调整产能布局、市场供应趋紧,实现量价齐升,DDR4已在多个利基应用领域量产;
SLC NAND Flash 受益于国际厂商转向3D NAND、传统2D NAND供应收缩,销量和价格同步提升,公司已形成覆盖1Gb—8Gb的产品组合;
NOR Flash 则在工业、汽车等需求带动下,销量增长、价格温和上涨。
存储之外, MCU是另一条值得关注的增长线。
产品方面,国产半导体企业兆易创新已实现 79 个系列、超过 800款 MCU产品量产,并持续向伺服控制、变频驱动、数字电源和汽车电子等应用延伸。
模拟芯片业务虽然规模较小,但产品组合仍在扩充。
目前,国产半导体企业兆易创新 GD30系列模拟芯片 已拥有超过 700款 型号,覆盖电源管理、电机驱动、电池管理及信号链等方向。
尤其是在电机驱动领域,公司推出 三相无刷电机专用栅极驱动器 ,并拓展车规级系统基础芯片产品,尝试与MCU业务形成更加完整的控制方案。
不过,并非所有业务都同步增长。受智能手机市场影响,指纹芯片业务下滑,拖累整体传感器收入。
国产半导体企业兆易创新这轮增长能持续多久
国产半导体企业兆易创新的业绩高增长并非个例。2026年上半年,国内多家存储芯片厂商业绩明显改善,但MCU市场呈现出不同的复苏节奏。
存储芯片是本轮景气回升最明显的领域之一
随着国际存储大厂将更多产能转向HBM、先进DRAM及3D NAND,部分利基型DRAM、2D NAND供应趋紧,带动产品价格上涨。
表1:2026年上半年国内五家存储芯片企业业绩
从数据看,国产半导体企业 兆易创新、东芯股份、恒烁股份 均受益于存储产品量价齐升,盈利明显改善; 普冉股份 则同时受到收购并表推动。
这说明存储供需改善已传导至多家国产厂商,但不同企业的增长质量和驱动因素并不完全相同。
相比存储市场的明显涨价,MCU行业的修复更加温和
国产半导体企业兆易创新上半年MCU营收增长49.07%,主要由出货量提升驱动,产品价格自第二季度开始温和上涨。但其他MCU厂商的盈利表现仍有分化。
表2:2026年上半年国内五家MCU相关企业业绩
其中, 中颖电子 MCU营收虽然增长18.49%,毛利率却同比下降1.80个百分点至32.60%。这反映出 晶圆、封测成本上涨和终端价格竞争仍在影响企业盈利 。
整体来看,存储行业已呈现较明显的量价齐升,而MCU更多处于出货恢复、盈利分化的阶段。
对于国产半导体企业兆易创新而言,未来能否维持高增长,一方面取决于存储价格及供需走势,另一方面则要看MCU、模拟芯片能否在工业、汽车等高价值市场持续扩大收入和利润贡献。
国产半导体企业兆易创新还要回答什么
10.35亿元回购已经超过计划下限,但国产半导体企业兆易创新未来的经营表现,仍有几个关键问题需要观察。
国产半导体企业兆易创新上半年存储业务营收增长245.44%, 主要受益于需求增长、供应收紧及产品涨价。 未来如果海外厂商重新调整产能,或者下游客户采购需求发生变化,当前价格和毛利率水平能否维持,仍存在不确定性。
MCU和模拟芯片能否形成更强的增长支撑
国产半导体企业兆易创新目前存储芯片贡献约85%的营收,MCU和模拟芯片的增长速度虽然较快,但规模仍有差距。
随着 汽车电子、工业控制及机器人 等市场持续拓展,新产品能否实现客户导入、批量出货和收入提升,将决定这些业务能否形成更明显的业绩贡献。
增长能否从周期红利转向更稳定的经营能力
在存储行业景气上行时,产品涨价能够迅速放大利润;但当价格进入调整期, 成本控制、产品结构和客户基础 的重要性也将更加突出。
从10.35亿元回购,到半年归母净利润增长超10倍,国产半导体企业兆易创新已经展现出较强的业绩弹性。
但比本轮利润增长更值得关注的,是国产半导体企业兆易创新能否利用存储市场的景气窗口,进一步扩大高价值产品布局,让MCU、模拟芯片等业务形成持续的增长支撑。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载,