
不是中国,也不是关税——美国逆差扩大的真正推手浮出水面
2026-10-05 · rreht.com
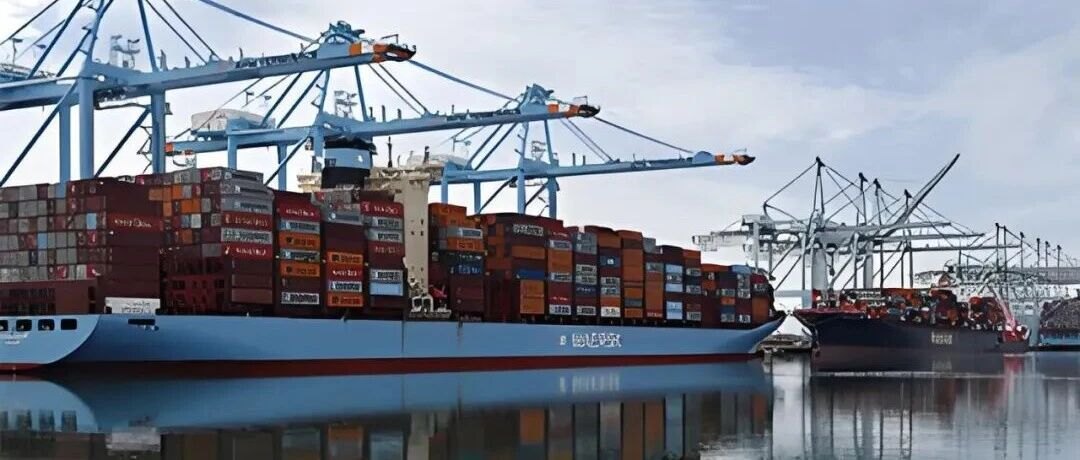
美国商务部出炉的8月贸易数据,让不少人看愣了。 商品贸易逆差冲到1326亿美元,环比暴涨11.5%,创下去年年初以来的最高纪录。市场此前普遍预期1150亿,结果硬生生多出将近180亿。要知道,过去这一年多,关税大棒挥得呼呼作响,从中国到欧洲再到墨西哥,几乎没放过谁。按理说,逆差该收一收了吧没有。不但没收,反而创了新高。 问题出在哪很多人下意识还是往中国身上想
美国商务部出炉的8月贸易数据,让不少人看愣了。
商品贸易逆差冲到1326亿美元,环比暴涨11.5%,创下去年年初以来的最高纪录。市场此前普遍预期1150亿,结果硬生生多出将近180亿。要知道,过去这一年多,关税大棒挥得呼呼作响,从中国到欧洲再到墨西哥,几乎没放过谁。按理说,逆差该收一收了吧没有。不但没收,反而创了新高。
问题出在哪很多人下意识还是往中国身上想,或者往关税上归因。但把这组数据拆开看,会发现真正的推手完全是另一回事。它不在地缘政治的棋盘上,也不在贸易谈判的桌面上。它藏在两个很多人没太留意的地方。
第一个推手,是AI。8月进口增长最猛的品类,除了工业用品,就是资本品。什么叫资本品电脑、半导体、电信设备,这些东西有个共同特征——它们不是给老百姓消费的,是拿来生产用的。说白了,美国科技巨头们正在疯狂砸钱建数据中心、堆算力、买芯片。这些东西大部分靠进口。你关税加得再狠,算力该建还得建,芯片该买还得买。这是产业竞争的刚需,不是贸易政策能拦得住的。
有研究测算过,如果把AI热潮带来的这部分进口剥离出去,美国2025年的商品贸易逆差能少将近1940亿美元。换句话说,美国一边喊着要减少进口依赖,一边在AI赛道上拼命往全球供应链里扎。这两件事本身就是拧着的。
第二个推手,更隐蔽,但可能更根本。它不在进口端,在储蓄端。经济学里有个老掉牙但极其管用的恒等式:贸易逆差,本质上等于国内储蓄不足。一个国家的储蓄如果不够支撑它的投资和消费,缺口就得靠从外面借,表现出来就是进口大于出口。美国的问题从来不是别人卖给它的东西太多,而是它自己存下来的钱太少。
低储蓄率、高消费、持续的财政赤字,这套组合拳打了几十年,贸易逆差就是它的必然结果。这不是哪个国家能“造成”的,也不是哪轮关税能“解决”的。你把中国商品挡在门外,越南、墨西哥、印度的货照样会填进来。2018年那轮关税战就是活生生的例子:中美贸易逆差没降多少,美国对越南、对墨西哥的逆差倒是蹭蹭往上涨。货换了产地,逆差的总盘子纹丝不动。这才是最要命的地方。
关税政策在跟一个结构性问题较劲。你想用行政手段去扭转一个由储蓄率、消费习惯、财政纪律共同决定的宏观结果,这就像拿个创可贴去贴骨折的地方。贴是贴上去了,骨头该断还是断。而且更尴尬的是,关税本身还在制造新的扭曲。
8月工业用品进口暴增16.6%,其中一大块是石油产品。中东那边一打仗,全球对美国石油产品的需求往上走,美国自己也在大量进口相关原材料。与此同时,企业还在囤货。囤工业原料、囤零部件、囤一切能囤的东西。为什么囤因为谁也不知道下一轮关税什么时候来、加多少。政策越不确定,企业越要抢跑。抢跑越猛,短期进口数据越难看。也就是说,关税不仅没治好病,还在给病人添新症状。
再看出口端,更让人捏把汗。8月商品出口只增长了1.9%,工业用品出口还算争气,涨了8.3%。但消费品出口直接掉了10.5%,汽车及零部件出口跌了6.9%,食品出口也降了5.6%。美国人买外国货的热情没减,但外国人对美国货的兴趣在降温。一进一出,缺口越拉越大。
这个缺口已经在咬美国经济的肉了。亚特兰大联储的模型估算,净出口将拖累第三季度GDP增速1.37个百分点,比第二季度的1.14个百分点还狠。连续三个季度,贸易都在拖后腿。对于一个人均消费驱动型的经济体来说,这不是个好信号。
当然,8月的批发库存和零售库存有小幅回升,这能在GDP核算里缓冲掉一部分冲击。但库存回升本身也说明一个问题:企业进了货,卖得不快,只能先堆着。堆库存是暂时的办法,不是长久的出路。
把视线拉远一点,这件事的本质其实很清楚。美国的贸易逆差,从来就不是一个贸易问题。它是一个储蓄问题、一个财政问题、一个经济结构问题。低储蓄、高消费、财政赤字常年滚雪球,这三个东西凑在一起,逆差就是逃不掉的宿命。你想靠关税去改这个命,方向从一开始就错了。
更麻烦的是,这套逻辑有一个自我强化的死循环:储蓄不够,就得从外面借钱;借来的钱支撑了消费和资产价格,让日子看起来还不错;日子过得下去,就没有动力去真正提高储蓄、收紧财政。循环一圈又一圈,逆差越滚越大,焦虑越来越重,然后继续找外面的人背锅。
8月这1326亿,不过是最新一帧画面。真正该问的不是“谁在占美国便宜”,而是“美国打算什么时候面对自己”。